
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-05 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【油价重挫超8%,黄金大涨超3%;美股剧烈分化】美股三大指数集体收涨,纳指涨1.44%,道指涨3.03%,标普500指数涨1.58%。大型科技股飙升,微软、亚马逊涨超6%,苹果涨超5%。AI概念股逆势下挫,存储板块方面,希捷科技跌超8%,美光科技、闪迪跌7%,西部数据跌超6%;云服务公司方面,CoreWeave跌超9%,NEBIUS跌超7%;光通信股方面,迈威尔科技、Lumentum跌超7%,Coherent、康宁跌超5%。交易员押注民主党大胜将推动伊朗战争更早结束,国际油价大幅下挫,1月交割的布伦特原油期货结算价下跌8.67%,至每桶94.62美元;12月交割的WTI下跌8.29%,至每桶88.12美元。国际贵金属走强,现货黄金价格涨3.28%,报4058.93美元/盎司;现货白银价格涨4.86%,报52.19美元/盎司。利弗莫尔中概股龙头指数收涨1.7%。成分股中,贝壳、哔哩哔哩涨超5%,阿里巴巴、百度、爱奇艺、网易涨超4%。来源:财联社
【增量资金集结待入市 26家券商宣布中标 已披露金额近600亿元】央行开展的第三批证券、基金、保险公司互换便利(以下简称互换便利)操作结果正加速浮出水面。截至11月4日,已有26家券商宣布中标本轮操作,分别是中金公司、中信证券、国泰海通、国投证券、东吴证券、浙商证券、财通证券、长城证券、华福证券、华泰证券、广发证券、招商证券、申万宏源、银河证券、国信证券、中信建投、东方证券、国联民生、中泰证券、东方财富证券、国金证券、兴业证券、平安证券、红塔证券、光大证券、方正证券。其中,9家披露了具体中标金额,合计中标规模为575亿元。中金公司以163亿元暂居券商中标规模首位,国泰海通与中信证券各中标100亿元。从机构表态看,多家券商明确将“尽快全部投入使用”,数百亿元级增量资金正在向A股权益资产集结。来源:财联社
【10月份私募机构调研超5300次 电子等四大行业关注度居前】10月份私募机构调研保持较高积极性。私募排排网数据显示,当月共有1037家私募机构参与A股上市公司调研活动,合计调研5310次,调研范围覆盖463只个股。从行业分布看,私募调研呈现出一定的集中特征。10月份,13个申万一级行业获得私募机构调研次数不少于100次,其中电子、医药生物、电力设备、机械设备四大行业被调研次数均超过500次。具体来看,10月份,电子行业被私募机构调研986次,居各行业首位,涉及73只个股;医药生物行业的62家上市公司合计被私募机构调研976次;电力设备、机械设备行业均被私募机构调研超过500次。上述四大行业合计被私募机构调研3039次,占总调研次数的57.23%,显示10月份私募机构调研行业集中度较高。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现平开震荡、探底回升后强势大涨的走势,成交量明显放大。活跃市值同步放量强势大涨,资金进场积极性明显提升。
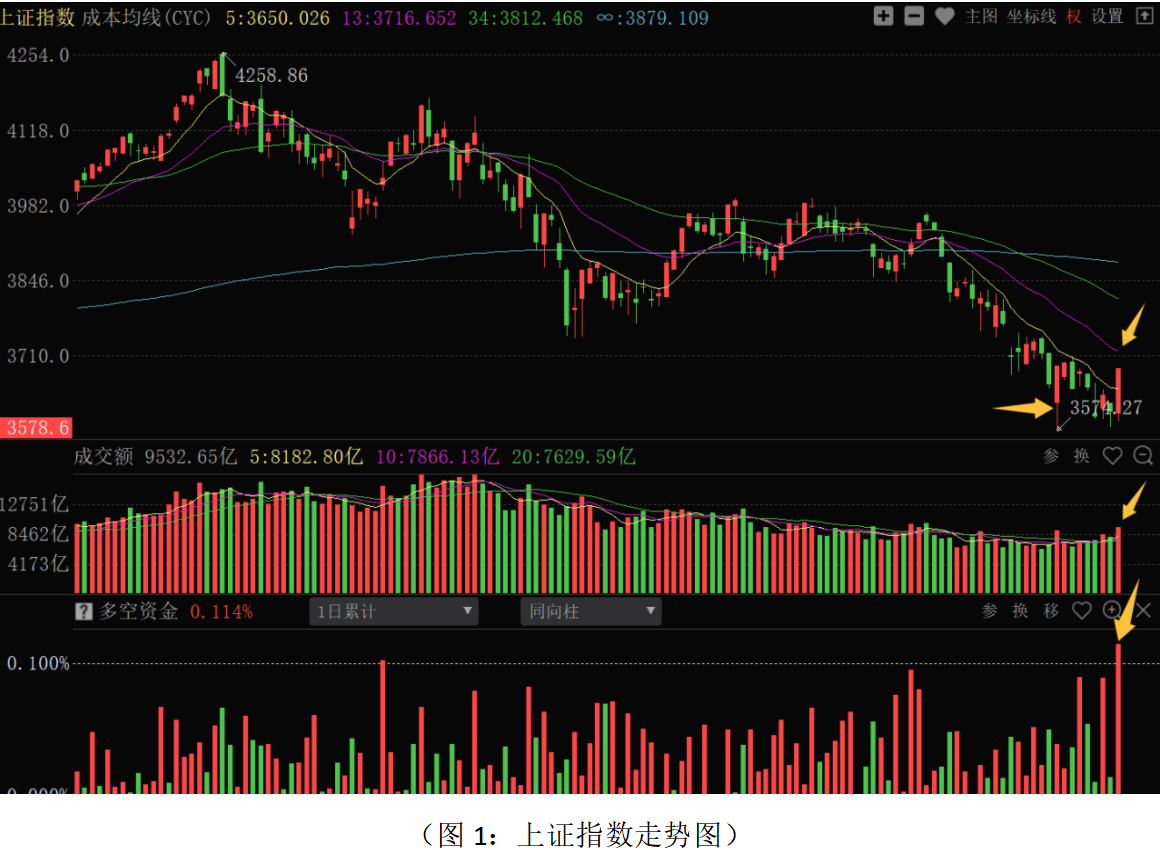
从上证指数走势来看:周三股指考验3600点整数关口之后,强势上涨,成交量明显放大,多空资金净流入495.91亿元,市场有明显的增量资金进场。板块结构上,70个板块中62个板块上涨,仅8个板块下跌,其中电子半导体、元件、黄金、光学光电子、化工新材料、通信设备、金属非金属新材料、贵重金属等板块涨幅居前,渔业、白酒、饮料低度酒、食品加工、银行等防御性板块跌幅居前,资金风险偏好明显抬升。市场强势上涨的主要原因:第一点,近期市场连续调整,已经呈现群体性超跌状态,有超跌反弹的需求。第二点,政策托底工具密集落地,盘面上宽基ETF大幅放量,说明国家队和机构资金进场力度明显放大,进一步夯实3600点下方的支撑。第三点,早盘市场一度受美国中期选股的不确定性影响压制,日韩股市一度下挫,随着选举结果逐步明显,全球资本市场风险偏好修复,A股市场前期超跌严重的科技成长方向得到资金的有力回补。对于市场的反弹走势,目前的定性仍是外部不确定性因素下降+政策托底+情绪修复下的超跌反弹走势。美国中期大选,民主党大获全胜,市场反映较为正面,一方面美债收益率下行预期增强,另一方面市场对民主党推动美伊战争结束有较强预期,国际原油大跌,从而有利于市场做多积极性的延续。不过,美国中期大选对市场的影响目前主要是情绪面的,后续市场能否进一步向上拓展空间,核心要素还是要看国内消费、地产,稳经济政策的释放和经济数据的进一步向好。
短期行情反弹能否持续,需要关注量中要点,第一点,量能能否持续放大,昨日单日成交额超2万亿是积极信号。但是,13日成本均线在3700点上方,有一定的技术和心理压力,如果成交额快速萎缩,则反弹持续性降低,市场会重回震荡磨底的走势。第二点,近期早评多次强调,科技成长板块是市场能否形成超跌反弹走势的关键。昨日半导体、元件等科技板块单日涨幅较大,主要是前期超跌,短期抛压不大,从市场盈亏来看,技术上仍有反弹修复的基础。不过,再度冲高之后会面临筹码密集峰的压力,意味着有解套盘的抛压。同时,民主党中期选举获胜,对AI和数据中心等方向形成一定的利空影响。如果科技板块出现分歧走势,超跌反弹行情会从科技板块普涨进入内部轮动的走势,一旦再度回流高股息或消费方向,短期超跌反弹行情会进入震荡分化走势。总之,短期市场的上涨,仍是超跌反弹性质,尚不能形成普涨和快涨的走势。前期恐慌的情绪得到一定的缓解,结构性反弹机会会增加。
从0Z指数走势来看:周三股指强势反弹,成交量明显放大,超4600家公司上涨,多空资金净流入1142.13亿元,整体主力资金进场积极性较高。股指上涨站上5日成本均线,短期趋势有向好的趋向。市场盈亏(CYS13)快速修复至-2左右,如果该指标修复至0轴附近,应注意短线解套盘和获利盘的抛压。同时,13日成本均线和筹码密集峰重合,短期反弹阶段注意关键技术位置的主力资金流向,如果主力资金不能持续进场或流出,注意短线再度震荡的可能。当前操作上应以稳健的策略应对,总仓位控制在五成左右,底仓继续持有为主,仓位整体较重的投资者不宜进场抢反弹,应借反弹做好短线仓位的调整和优化。仓位控制得当的投资者,可小仓位参与超跌反弹机会。
从昨日多空资金流向来看,70个板块中56个板块资金净流入,14个板块资金净流出,整体板块主力资金进场积极性较大幅提升。其中电子半导体、元件、通信设备、光学光电子、专用设备、电气电源设备、通用机械、传媒服务等板块资金净流入居前;渔业、证券保险、石油化工、银行、主营房地产、服装家纺、铁路设备、煤炭炼焦等板块资金净流出居前。资金净流出居前的板块主要集中在防御性的消费、高股息,和国际油价走势相关的石油化工板块,以及大盘探底阶段提前逆势走强的证券保险板块上;资金净流入居前的板块主要集中在人工智能、新能源等科技制造等板块上,资金风险偏好明显提升,前期超跌品种是资金操作的重点。
板块机会上,短期主要集中在超跌反弹方向上,对于算力、存储芯片,半导体设备/材料等方向前期超跌程度较大、主力资金进场积极,距离中期压力相对较远的方向可重点关注。由于科技板块目前的修复主要是超跌反弹性质,整体反弹后会有震荡分化的走势,仍需优选业绩和订单有保障,估值合理的品种。对于纯题材炒作的高估值、绩差股仍需逢高回避。在科技板块整体反弹之后,市场机会有可能会在科技成长内部轮动活跃,同时,清洁能源、光伏、储能等方向,短期有一定的交易性机会。国际油价大跌,对油气行业形成利空。地产和消费板块在超跌反弹修复阶段,弹性和机会相对较小。高股息方向在超跌反弹阶段,资金会有所分流带来调整,但盈利的确定性和分红的高回报,仍是中线资金配置的重点,可逢低中线低吸。近期选股上应继续做好长短结合,短线可关注技术严重超跌、主力资金逆势增仓,叠加有利好消息加持的品种;中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!